


La huella de carbono corporativa es el total de gases de efecto invernadero (GEI) que emite una organización en un año, expresado en toneladas de CO₂ equivalente (t CO₂e) y dividido en tres alcances: emisiones directas (alcance 1), energía comprada (alcance 2) y cadena de valor (alcance 3). Es el punto de partida de cualquier plan de descarbonización: sin un dato fiable, no se puede fijar un objetivo de reducción.
Desde 2025 es obligatoria para muchas empresas, como explicamos en el artículo sobre el Real Decreto 214/2025. Aquí te contamos qué mide, en qué se diferencia de la huella de un edificio o de un producto, cómo se calcula paso a paso y qué datos necesitas.
Índice
- ¿Qué es la huella de carbono corporativa y qué son los alcances 1, 2 y 3?
- Huella corporativa, de edificio y de producto: ¿en qué se diferencian?
- ¿Cómo se calcula la huella de carbono de una empresa paso a paso?
- ¿Qué datos necesitas para calcular la huella de carbono corporativa?
- Preguntas frecuentes
¿Qué es la huella de carbono corporativa y qué son los alcances 1, 2 y 3?
La huella de carbono corporativa es el inventario de las emisiones de GEI asociadas a la actividad de una organización en un periodo de 12 meses, normalmente el año natural o el ejercicio fiscal. Se calcula con el GHG Protocol o con la norma ISO 14064-1, que ordenan las emisiones en tres alcances:
| Alcance | Qué incluye | Ejemplos |
|---|---|---|
| Alcance 1 | Emisiones que salen directamente de equipos o vehículos de la empresa | Gas natural o gasóleo quemado en calderas propias, combustible de los vehículos de empresa, fugas del gas refrigerante del aire acondicionado |
| Alcance 2 | Emisiones que se producen fuera de la empresa, en las centrales que generan la energía que compra | Electricidad de la red; en algunos edificios, calefacción o refrigeración que llega por una red urbana compartida |
| Alcance 3 | Emisiones de otras empresas y personas, ligadas a la actividad de la empresa | Fabricación de lo que compra, transporte de mercancías por terceros, viajes de trabajo, trayectos de los empleados a la oficina, tratamiento de residuos y energía que gastan los clientes al usar los productos vendidos (por ejemplo, un electrodoméstico) |
El alcance 3 es el más difícil de medir, porque depende de datos de terceros, y en muchas empresas el que más pesa. Explicamos sus 15 categorías en las preguntas frecuentes.
Huella corporativa, de edificio y de producto: ¿en qué se diferencian?
Las tres se expresan en CO₂ equivalente, pero cambian el objeto, la norma y quién las pide. Van de lo más amplio a lo más concreto:
| Corporativa | De edificio | De producto | |
|---|---|---|---|
| Qué mide | Emisiones anuales de una organización | Emisiones de un edificio de la extracción de materiales a la demolición | Emisiones de un producto en su ciclo de vida |
| Unidad | t CO₂e/año | t CO₂e totales o kg CO₂e/m² (a veces, por año de vida útil) | kg CO₂e/unidad |
| Normas | GHG Protocol, ISO 14064-1 | EN 15978, Level(s) | ISO 14067; EN 15804 en construcción |
| Quién la pide | Ley, clientes, inversores, licitaciones | Certificaciones (BREEAM, LEED, VERDE) y, desde 2028, la normativa europea | Proyectistas, consultoras de sostenibilidad y certificaciones (BREEAM, LEED, VERDE), en forma de declaraciones ambientales de producto |
Las tres están conectadas: la energía que consume un edificio entra en los alcances 1 y 2 de quien lo ocupa, y las emisiones de construirlo o reformarlo, con los productos que se usan en él, en el alcance 3 de quien lo promueve. Por eso la huella de los edificios es a menudo una parte importante de la corporativa.
Un ejemplo real: en Zero Consulting trabajamos con Ecoalf para reducir el carbono operativo (modelado térmico) e incorporado (análisis del ciclo de vida de materiales) de sus tiendas de Las Rozas Village, Caleido y Milán, como contamos en el artículo sobre moda sostenible y Ecoalf. La marca se ha comprometido a ser neutra en sus alcances 1 y 2 en 2030, y sus tiendas son clave para lograrlo.
En el sector inmobiliario la relación será cada vez más directa: la Directiva (UE) 2024/1275 exige calcular las emisiones del ciclo de vida de los edificios nuevos de más de 1.000 m² desde 2028, y de todos los nuevos desde 2030. Lo explicamos en cómo se calcula la huella de carbono de un edificio.
¿Cómo se calcula la huella de carbono de una empresa paso a paso?
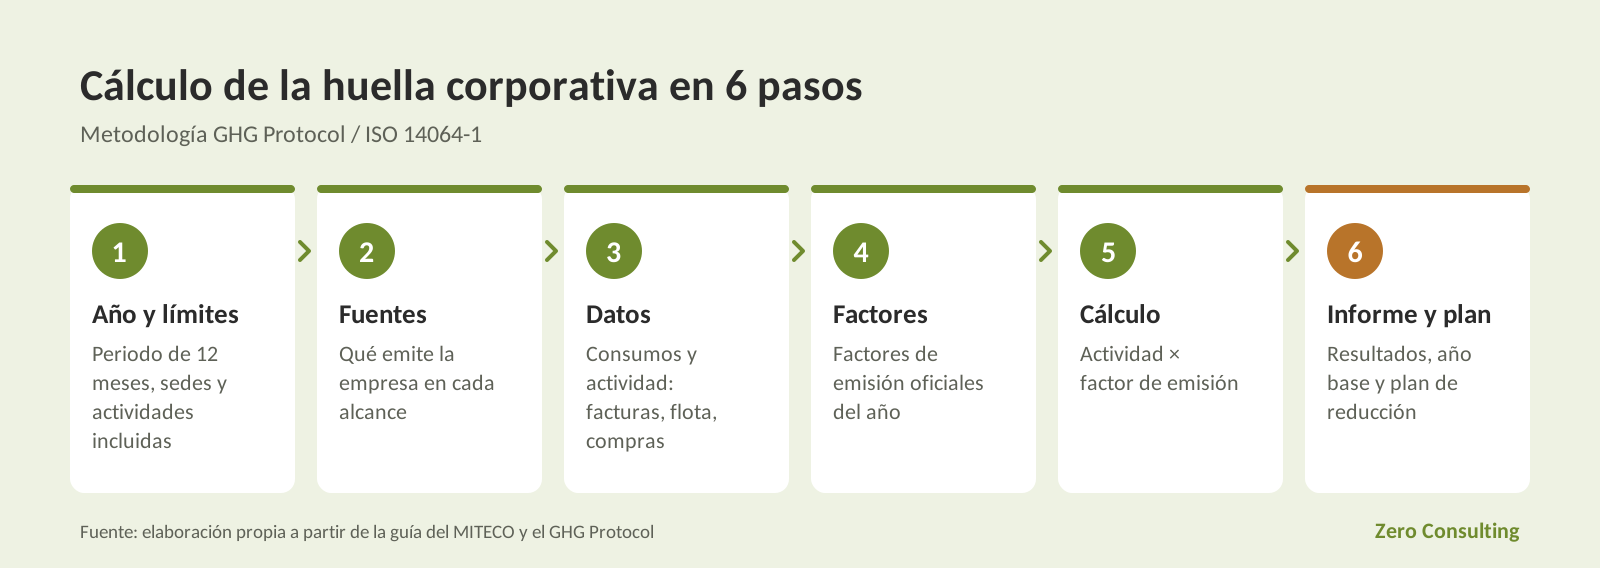
Cada fuente se calcula con la misma fórmula: emisiones = dato de actividad × factor de emisión. El dato de actividad es la cantidad consumida (kWh, litros) y el factor, las emisiones por unidad. El proceso, según la guía del MITECO y el GHG Protocol, tiene seis pasos:
- Definir el año y los límites: sedes, sociedades y actividades incluidas.
- Identificar las fuentes de emisión de cada alcance.
- Recopilar los datos de actividad.
- Elegir factores de emisión oficiales del año de cálculo.
- Calcular y sumar por alcance.
- Elaborar el informe y el plan de reducción, con año base y objetivos.
Ejemplo práctico: la huella de un hotel
Es un cálculo muy simplificado, pensado solo para ilustrar la fórmula: un inventario real incluye más fuentes y exige revisar cada dato. Un hotel ficticio de 120 habitaciones y 36.000 pernoctaciones calcula la huella de sus alcances 1 y 2 del año 2025 con tres datos de actividad:
| Fuente | Alcance | Dato de actividad | Factor de emisión 2025 | Emisiones |
|---|---|---|---|---|
| Gas natural (calderas y agua caliente) | 1 · combustión fija | 900.000 kWh PCS | 0,182 kg CO₂e/kWh PCS | 163,8 t CO₂e |
| Gasóleo de la furgoneta | 1 · combustión móvil | 4.000 l | 2,505 kg CO₂e/l | 10,0 t CO₂e |
| Electricidad | 2 | 1.200.000 kWh | 0,258 kg CO₂e/kWh | 309,6 t CO₂e |
| Total alcances 1 y 2 | 483,4 t CO₂e |
Fuente: factores de emisión de 2025 del Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), «Factores de emisión 2007-2025», versión de mayo de 2026.
Resultado: unos 13,4 kg CO₂e por pernoctación, un indicador que permite comparar años aunque cambie la ocupación.
El cálculo completo añadiría los refrigerantes (alcance 1) y el alcance 3 (lavandería, alimentos, desplazamientos del personal).
¿Qué datos necesitas para calcular la huella de carbono corporativa?
Reunir los datos es la fase más laboriosa. Esta es la lista básica, con el documento de origen y el área que suele tenerlo:
- Combustibles (alcance 1): facturas de gas, gasóleo o GLP · servicios generales.
- Flota propia (alcance 1): litros por vehículo y combustible · flota o administración.
- Refrigerantes (alcance 1): recargas de climatización · empresa mantenedora.
- Electricidad (alcance 2): kWh por suministro, comercializadora y garantías de origen · administración.
- Compras (alcance 3): importes o cantidades por proveedor · compras y contabilidad.
- Viajes y desplazamientos (alcance 3): trayectos y encuesta de movilidad · recursos humanos.
- Residuos (alcance 3): toneladas por tipo y tratamiento · gestores de residuos.
Centralizarlos en una plantilla desde el primer año facilita los cálculos siguientes y la verificación.
Preguntas frecuentes
¿Es obligatorio calcular la huella de carbono corporativa?
Sí, para las empresas obligadas a presentar el estado de información no financiera. El Real Decreto 214/2025, que desarrolla la Ley 7/2021 de cambio climático, les exige calcular cada año los alcances 1 y 2, aprobar un plan de reducción a cinco años como mínimo y publicarlos. Para el resto es voluntario.
¿Qué incluye el alcance 3? Sus 15 categorías
El GHG Protocol divide el alcance 3 en 15 categorías: 8 ligadas a lo que la empresa compra o usa para funcionar y 7 ligadas a lo que vende. No todas aplican a todas las empresas.
Lo que la empresa compra o usa para funcionar
- Bienes y servicios comprados: fabricación de lo que se compra, desde papel hasta servicios de limpieza.
- Bienes de capital: fabricación de equipos, vehículos o edificios que se adquieren.
- Energía, fuera de los alcances 1 y 2: extracción y transporte de los combustibles y pérdidas en la red eléctrica.
- Transporte de compras: traslado de las mercancías compradas, hecho por terceros.
- Residuos de la propia actividad: tratamiento, por parte de un gestor externo, de los residuos que genera la empresa.
- Viajes de trabajo: avión, tren, coche o alojamiento.
- Desplazamientos de los empleados: el trayecto diario a la oficina.
- Activos arrendados: oficinas o equipos alquilados, si no se incluyen en los alcances 1 y 2.
Lo que la empresa vende
- Transporte de ventas: reparto de lo vendido, hecho por terceros.
- Transformación de lo vendido: procesado de productos intermedios por otras empresas.
- Uso de lo vendido: energía que consumen los productos durante su uso.
- Fin de vida de lo vendido: reciclaje o eliminación de los productos.
- Activos alquilados a terceros: por ejemplo, inmuebles en arrendamiento.
- Franquicias.
- Inversiones: emisiones de las empresas o proyectos que se financian.
En una empresa de servicios suelen pesar más las compras y los viajes; en una inmobiliaria, los bienes de capital (la construcción de sus activos) y la energía de los inmuebles que alquila o vende.
¿Hay que incluir el alcance 3?
El Real Decreto 214/2025 no lo exige a las empresas, pero clientes, licitaciones, entidades financieras y la normativa europea de información sobre sostenibilidad (CSRD) piden cada vez más datos de la cadena de valor. Los alcances 1 y 2 son un buen primer paso; el 3 completa la imagen.
¿Hay que verificarla o inscribirla en el Registro del MITECO?
La verificación por una entidad acreditada solo es necesaria si la empresa decide inscribir su huella en el Registro de Huella de Carbono del MITECO, que es voluntario. A cambio obtiene el sello del Registro («Calculo», «Reduzco» o «Compenso», según lo que acredite), que algunas administraciones ya valoran en sus licitaciones, según un análisis del Observatorio de Contratación Pública.
¿Se pueden reutilizar los cálculos de años anteriores?
Sí: el primer cálculo fija el año base y la metodología, y los siguientes solo actualizan los datos. Si cambian los límites de la organización, por ejemplo con una adquisición, hay que recalcular el año base.
Calcular, reducir, verificar
La huella de carbono corporativa es un diagnóstico para decidir dónde actuar: calcularla, fijar un plan de reducción, verificarla e inscribirla, y repetir el ciclo cada año con mejores datos.
En Zero Consulting, consultora de sostenibilidad del grupo Accumin con más de 20 años de experiencia, hemos calculado y auditado la huella de carbono de más de 250 inmuebles y empresas, con una especialización de origen en edificios. Llevamos esa experiencia a la huella de carbono corporativa: alcances 1, 2 y 3 con GHG Protocol o ISO 14064-1, planes de reducción con un 20 % de reducción media identificada y un 100 % de aprobación en el Registro del MITECO. Solicita tu propuesta de cálculo en 24 horas.