

Desde el ejercicio 2025, las empresas obligadas a calcular la huella de carbono en España son las que deben presentar el estado de información no financiera (EINF): más de 250 trabajadores y, además, ser entidad de interés público o superar 20 millones de euros de activo o 40 millones de cifra de negocios. El Real Decreto 214/2025 les exige calcular cada año sus emisiones de alcance 1 y 2, aprobar un plan de reducción a cinco años y publicar ambos.
El Ómnibus europeo de 2026 no cambia hoy esa obligación. En este artículo te explicamos cómo saber si tu empresa está obligada, qué exige exactamente el real decreto, desde cuándo y qué supone para el sector inmobiliario y la construcción.
Índice
- ¿Qué empresas están obligadas a calcular la huella de carbono?
- ¿Qué exige el Real Decreto 214/2025?
- ¿Desde cuándo se aplica y qué cambia con el Ómnibus?
- ¿Qué supone para el sector inmobiliario y la construcción?
- ¿Cómo prepararse paso a paso?
- Preguntas frecuentes
¿Qué empresas están obligadas a calcular la huella de carbono?
El Real Decreto 214/2025, que desarrolla la Ley 7/2021 de cambio climático, no crea un grupo nuevo de empresas obligadas: remite a las que ya deben presentar el EINF según el Código de Comercio y la Ley de Sociedades de Capital (art. 11.1). Para saber si tu empresa lo está, responde a tres preguntas:
- ¿Tiene más de 250 trabajadores de media en el ejercicio? Si la respuesta es no, la empresa no está obligada (puede calcularla de forma voluntaria). Si es sí, sigue.
- ¿Es una entidad de interés público (cotizada, entidad de crédito, aseguradora…)? Si es sí, está obligada.
- Si no lo es, ¿ha superado durante dos ejercicios seguidos 20 M€ de activo o 40 M€ de cifra de negocios? Si es sí, está obligada.
Los grupos aplican estos umbrales en consolidado, y las filiales españolas de grupos extranjeros tienen reglas propias (lo vemos en las preguntas frecuentes). Además, el real decreto obliga al sector público estatal: la Administración General del Estado, sus organismos autónomos y las entidades gestoras de la Seguridad Social.
¿500 o 250 trabajadores? El preámbulo del real decreto habla de «más de 500 trabajadores» porque cita el texto inicial de la Ley 11/2018. Pero esa misma ley amplió la obligación, a los tres años de su entrada en vigor, a las empresas de más de 250 trabajadores que cumplan los requisitos anteriores. Ese es el umbral vigente.
¿Qué exige el Real Decreto 214/2025?
El real decreto distingue entre empresas y sector público estatal:
| Empresas obligadas | Sector público estatal | |
|---|---|---|
| Cálculo | Anual, alcances 1 y 2 (art. 11.1) | Anual, alcances 1 y 2 |
| Alcance 3 | Voluntario | Obligatorio desde la huella de 2028 |
| Plan de reducción | Objetivo cuantificado a 5 años como mínimo (art. 11.3) | Igual |
| Publicación | Gratuita y accesible en su web (art. 11.4); hoy, junto con el EINF; cuando se transponga la CSRD, en el informe de sostenibilidad | En su web y en su informe de sostenibilidad |
| Registro del MITECO | Voluntario (art. 12.1) | Obligatorio, cada año |
| Verificación acreditada | Solo si se inscribe en el Registro | Sí, salvo excepciones |
| Sanciones propias | No las fija | No las fija |
Las notas aclaratorias del Ministerio para la Transición Ecológica (MITECO), de mayo y diciembre de 2025, añaden dos precisiones: el objetivo de reducción debe aplicarse a la huella total calculada, y un grupo que ya ejecuta un plan de al menos cinco años puede mantenerlo si cumple los requisitos.
Si necesitas saber cómo se hace el cálculo, lo explicamos paso a paso en nuestra guía sobre la huella de carbono corporativa.
¿Desde cuándo se aplica y qué cambia con el Ómnibus?
El real decreto entró en vigor el 12 de junio de 2025. Para las empresas, la primera huella es la del ejercicio 2025, que se presenta en 2026 junto con el EINF, dentro de los seis meses siguientes al cierre del ejercicio.
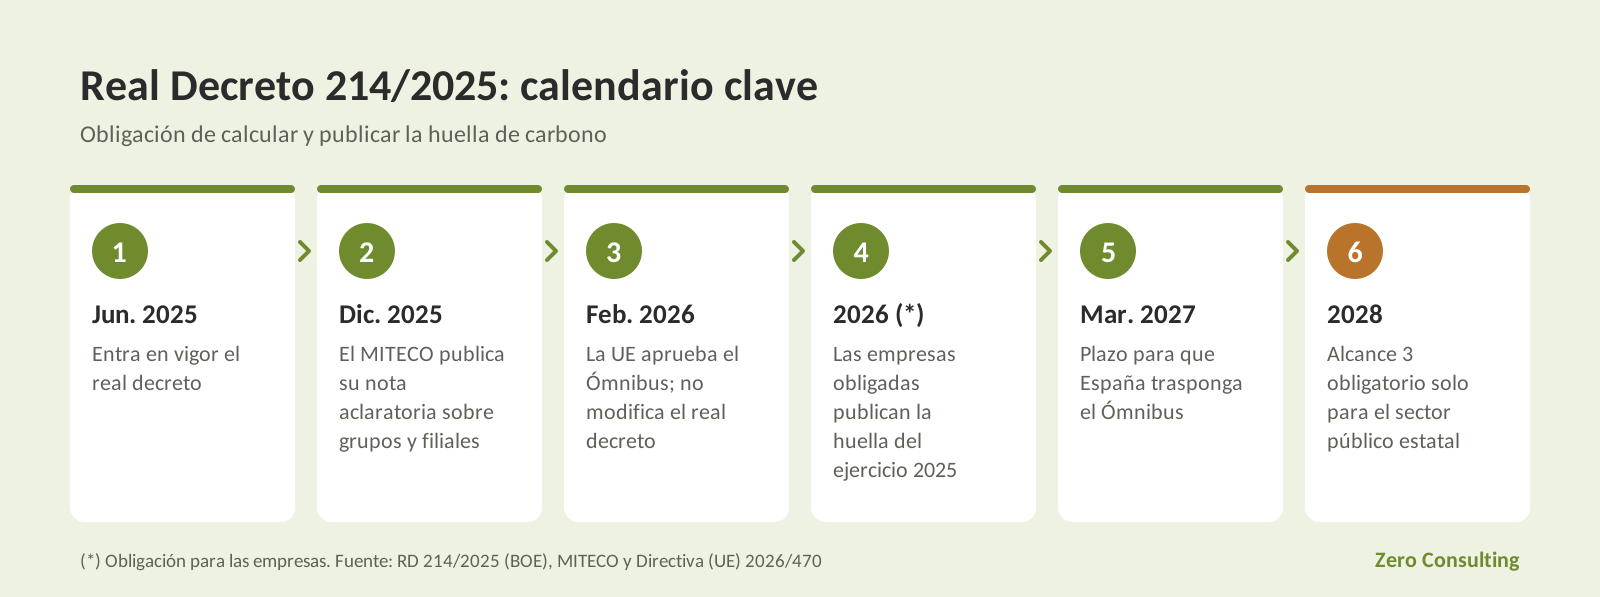
¿Y el Ómnibus? En febrero de 2026 la Unión Europea aprobó la Directiva (UE) 2026/470, conocida como Ómnibus, que reduce el número de empresas que deberán informar según la directiva europea de información sobre sostenibilidad (CSRD), con un umbral en torno a los 1.000 trabajadores. Pero España todavía no ha trasladado la CSRD a su ordenamiento: el proyecto de Ley de Información Empresarial sobre Sostenibilidad caducó sin aprobarse al disolverse las Cortes en octubre de 2026, y tendrá que volver a presentarse en la nueva legislatura. Mientras no se apruebe, sigue vigente la Ley 11/2018 y, con ella, el ámbito del Real Decreto 214/2025.
En la práctica:
- Hoy: las obligaciones del real decreto se mantienen igual.
- Cuando se apruebe la nueva ley: si adopta los umbrales del Ómnibus y el real decreto sigue ligado a quién informa, el número de empresas obligadas podría reducirse.
- Mientras tanto: seguir calculando la huella es provechoso. Es la base del plan de reducción, permite ver la evolución año a año y clientes, entidades financieras y licitaciones pueden pedírtela.
¿Qué supone para el sector inmobiliario y la construcción?
En el sector inmobiliario y de la construcción, el real decreto se cruza con otras exigencias. La energía de los edificios en uso entra en los alcances 1 y 2 de quien los ocupa; la construcción y los materiales, en el alcance 3 de promotoras y constructoras. Además, la Taxonomía europea ya pide calcular las emisiones del ciclo de vida en edificios nuevos de más de 5.000 m², la Directiva de eficiencia energética de los edificios lo exigirá en los nuevos de más de 1.000 m² desde 2028, y certificaciones como BREEAM o LEED también lo valoran. Integrar la huella corporativa con la de los edificios evita calcular dos veces los mismos datos.
¿Cómo prepararse paso a paso?
- Comprobar si la empresa está obligada con las tres preguntas anteriores, a nivel de sociedad y de grupo.
- Definir los límites: qué sociedades, sedes y actividades entran, y si se incluirá el alcance 3.
- Calcular la huella de los alcances 1 y 2 con GHG Protocol o ISO 14064-1. Puede hacerse con recursos propios o con apoyo externo: un consultor especializado puede facilitar este proceso.
- Fijar el plan de reducción con un año base, un objetivo cuantificado a cinco años y medidas concretas.
- Publicar y decidir si se verifica e inscribe en el Registro de Huella de Carbono para obtener el sello del MITECO.
Preguntas frecuentes
¿Es obligatorio el alcance 3?
No para las empresas: el real decreto exige como mínimo los alcances 1 y 2 y deja el 3 como voluntario (art. 6.3). Sí lo es para el sector público estatal a partir de la huella de 2028.
¿Afecta a las pymes?
No directamente, porque no presentan EINF. Pero si son proveedoras de empresas obligadas, forman parte del alcance 3 de sus clientes, que cada vez les piden más datos de emisiones.
¿Y a las filiales de grupos?
Según la nota aclaratoria del MITECO de diciembre de 2025, depende de dónde esté la matriz. Si es española, cumple el grupo con su EINF consolidado. Si está en otro país de la UE, la filial española puede quedar exenta si la matriz informa con requisitos equivalentes. Si está fuera de la UE, la filial queda obligada si supera los umbrales o encabeza un subgrupo que los supere, salvo que la matriz presente un informe consolidado equivalente al EINF.
¿Hay que verificar la huella?
Para cumplir el real decreto, no hace falta una verificación acreditada específica. Sin embargo, la huella forma parte del EINF, que revisa un verificador independiente. La verificación por una entidad acreditada solo es obligatoria si la empresa quiere inscribirse en el Registro de Huella de Carbono, Compensación y Proyectos de Absorción de Dióxido de Carbono. Este registro público depende del MITECO, que lo gestiona a través de la Oficina Española de Cambio Climático. La solicitud se presenta por la sede electrónica del ministerio.
¿Qué pasa si no se cumple?
El real decreto no fija sanciones propias. El riesgo real está en el EINF, ya que un informe incompleto puede reflejarse en su verificación, y en la relación con clientes, inversores y entidades financieras, que cada vez piden estos datos.
¿Da puntos en las licitaciones públicas?
En algunos casos sí. Según un análisis del Observatorio de Contratación Pública, el criterio más habitual es puntuar la inscripción en el Registro del MITECO, sobre todo en contratos de servicios, siempre que esté ligado al objeto del contrato.
No esperes a la nueva ley
El Real Decreto 214/2025 ya está en vigor y las empresas obligadas presentan en 2026 su primera huella, la del ejercicio 2025. El Ómnibus puede reducir el número de empresas obligadas en el futuro, pero no cambia la tendencia: clientes, financiadores y administraciones van a seguir pidiendo datos de emisiones.
El cálculo de la huella, el plan de reducción y su publicación son ahora parte de las obligaciones de muchas empresas. En Zero Consulting, del grupo Accumin y con más de 20 años en sostenibilidad, hemos calculado y auditado la huella de carbono de más de 250 inmuebles y empresas, con una especialización de origen en edificios. Te ayudamos a cumplir el RD 214/2025 con un plan de reducción que identifica, de media, un 20 % de ahorro de emisiones y con un 100 % de aprobación en el Registro del MITECO. Solicita tu propuesta en 24 horas.